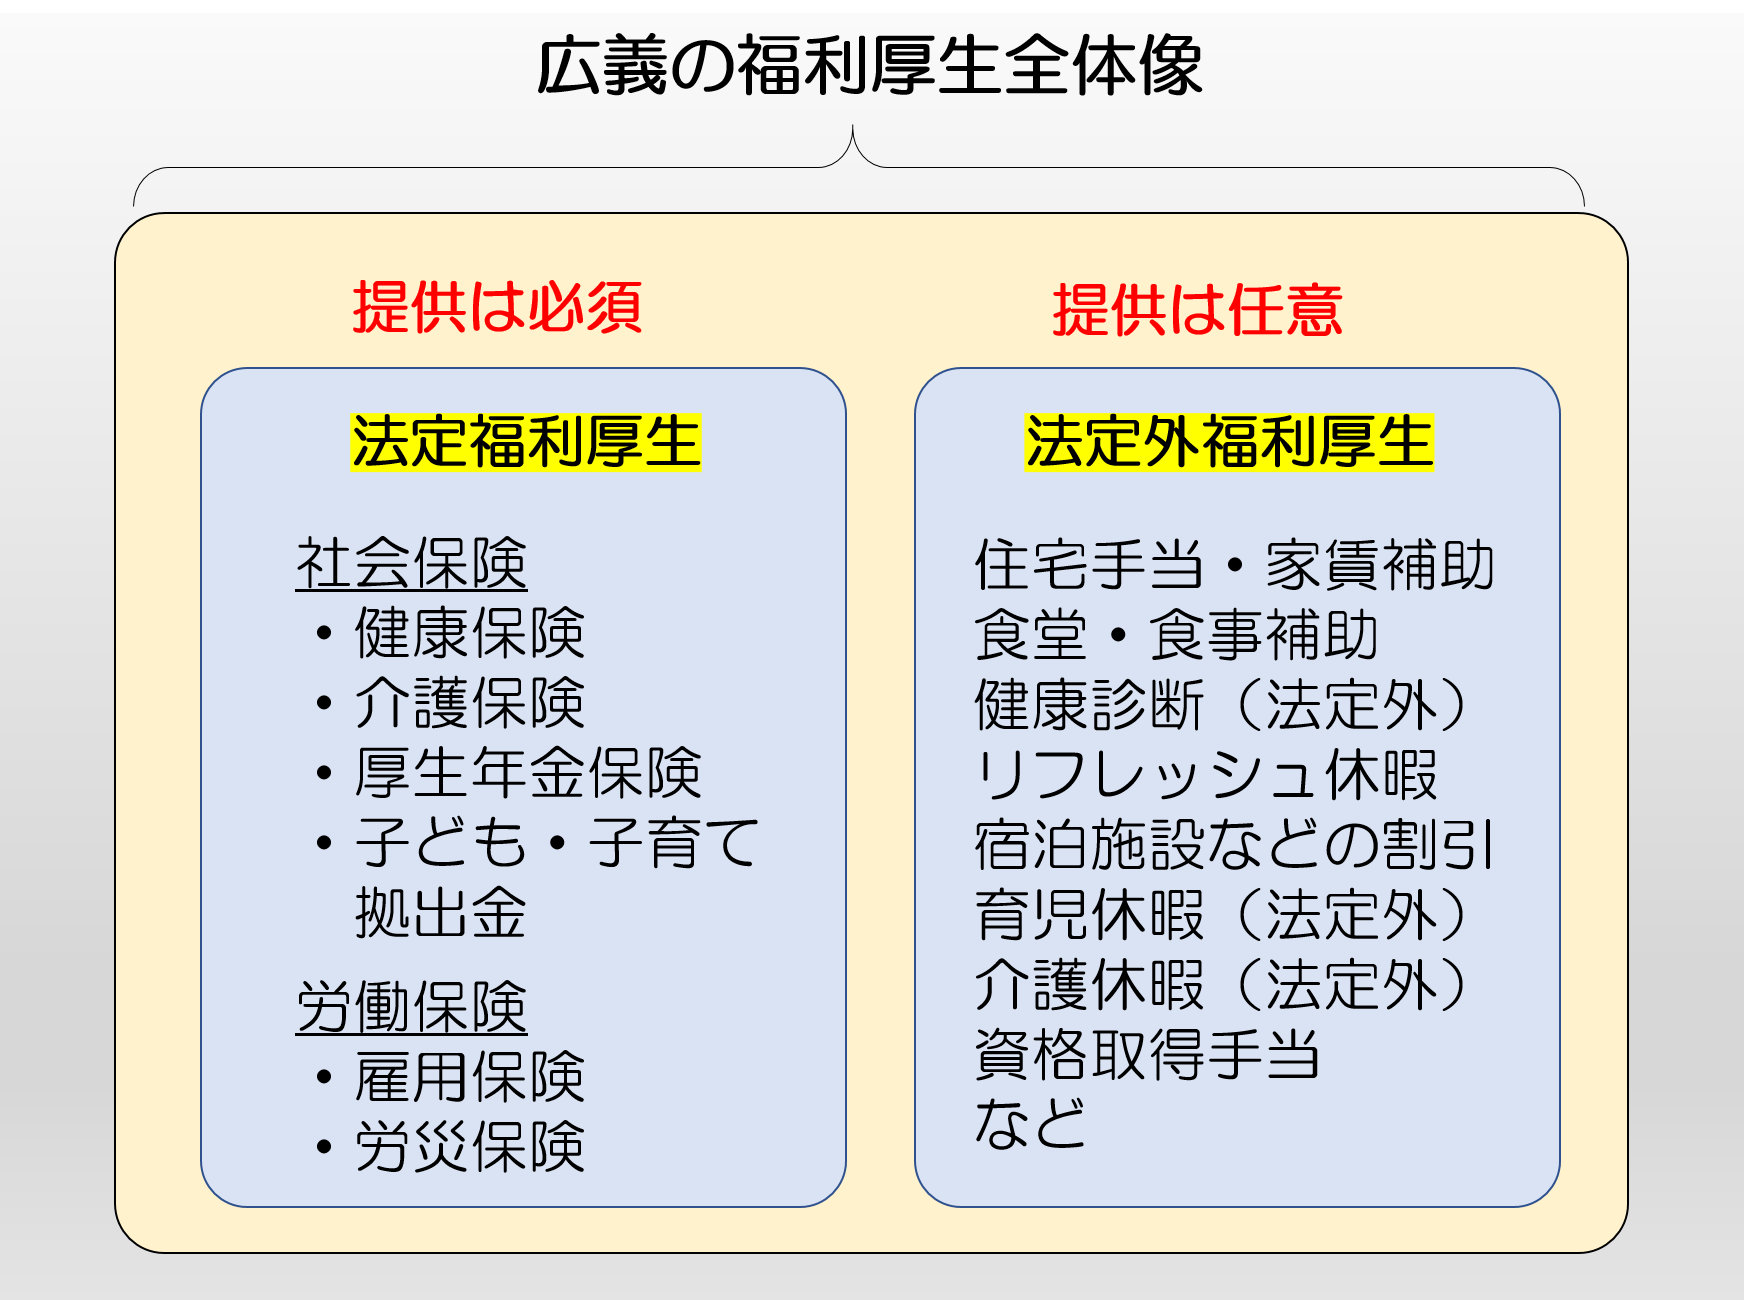
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費とは法律で企業に納付が義務付けられた社会保険料の会社負担分であり、給与額面に対して約15〜16%が上乗せされる。
- 要点2:企業が任意で支給する法定外福利費(家賃補助や保養所など)とは異なり、削減や不払いは違法行為として厳しい行政処分の対象となる。
- 要点3:建設業を中心に見積書の内訳明示が定着しており、法定福利費を削った不当なダンピング受注を排除する法規制が実務のスタンダードとなっている。
【本質理解】法定福利費とは何か?法定外福利費との決定的な違い
- 健康保険料:業務外の病気や怪我、出産、死亡時の医療費・給付金を賄う費用。
- 介護保険料:40歳から64歳までの従業員が対象となる介護保険の財源。
- 厚生年金保険料:高齢期や障害、死亡時に支給される公的年金の財源。
- 子ども・子育て拠出金:児童手当などの子育て支援政策に充てられる全額企業負担の拠出金。
- 雇用保険料:失業時の基本手当や育児休業給付、再就職支援等に使われる労働保険料。
- 労災保険料(労働者災害補償保険料):業務中や通勤途上の怪我・病気に対する補償費用(全額企業負担)。
【2026年最新の保険料率】会社の負担割合と総人件費に占める割合の目安
| 保険料・拠出金の項目 | 全体料率の目安(2026年基準) | 会社の負担割合 | 実務上の着眼点・編集部の分析 |
|---|---|---|---|
| 健康保険料 | 約9.98%(協会けんぽ東京支部等、都道府県により微差) | 約4.99%(労使折半) | 40歳未満の一般被保険者に適用。都道府県ごとの料率改定に注意を要する。 |
| 介護保険料 | 約1.60%(介護納付金賦課額に基づく改定) | 約0.80%(労使折半) | 40歳以上64歳以下の従業員(第2号被保険者)にのみ加算される。 |
| 厚生年金保険料 | 18.300%(上限固定) | 9.150%(労使折半) | 法定福利費の中で最大の比重を占める。標準報酬月額の上限は65万円。 |
| 子ども・子育て拠出金 | 0.360% | 0.360%(全額会社負担) | 従業員の自己負担はゼロ。厚生年金保険料と同時に会社が全額納付する。 |
| 雇用保険料 | 一般事業:約1.55%(事業種別により異なる) | 約0.95%(会社負担分) | 従業員負担は0.60%。雇用安定事業などの二事業費用は会社のみが負担する。 |
| 労災保険料 | 0.25%〜8.8%(業種の災害リスク別) | 0.25%〜全額(全額会社負担) | オフィス勤務は0.3%前後、危険を伴う建設現場等では数%台に跳ね上がる。 |
| 合計(会社負担割合) | ― | 約15.5%〜16.5% | 給与総額にこの料率を掛けた金額が毎月企業のキャッシュから流出する。 |
【実務のリアル】法定福利費の計算方法と勘定科目の仕訳・会計処理
月給30万円(40歳以上・一般企業)の具体例シミュレーション
東京都内のIT企業に勤務する42歳の正社員(標準報酬月額30万円、一般事業所)を例に取り、月々の会社負担額を試算してみます。- 健康保険料(会社負担):300,000円 × 4.99% = 14,970円
- 介護保険料(会社負担):300,000円 × 0.80% = 2,400円
- 厚生年金保険料(会社負担):300,000円 × 9.15% = 27,450円
- 子ども・子育て拠出金(全額会社負担):300,000円 × 0.36% = 1,080円
- 雇用保険料(会社負担):実支給総額300,000円 × 0.95% = 2,850円
- 労災保険料(全額会社負担):実支給総額300,000円 × 0.30% = 900円
勘定科目の仕訳と会計処理の実務パターン
経理処理においては、給与支給日と社会保険料の納付日(通常は翌月末日)に分けて仕訳を切るのが標準的なルールです。給与支払い時には本人負担分を「預り金」として処理し、翌月の納付時に会社負担分を「法定福利費」として費用計上します。 【例:給与支給時(月給30万円、本人負担社会保険料45,900円、所得税・住民税割愛)】 (借方)給料手当 300,000円 / (貸方)預り金(社会保険料) 45,900円 (貸方)普通預金 254,100円 【例:翌月末納付時(本人負担45,900円+会社負担分49,650円=合計95,550円を納付)】 (借方)預り金(社会保険料) 45,900円 / (貸方)普通預金 95,550円 (借方)法定福利費 49,650円 決算期を跨ぐ際の注意点として、当月分の社会保険料は翌月末日に納付されるため、期末月(例:3月決算企業なら3月分給与にかかる法定福利費)は「未払金」または「未払費用」として計上しなければなりません。これを怠ると、適正な期間損益計算が狂い、税務調査で指摘を受ける要因となります。【業界の急所】なぜ見積書に法定福利費の内訳明示が必要なのか?建設業の標準見積書と法規制
ビジネスの見積実務において、特に「法定福利費の内訳明示」が強く求められる代表例が建設産業です。かつての建設現場では、見積書に法定福利費を明記する慣習はなく、一括請負金額の中に曖昧に内包されていました。 しかし現在では、国土交通省の主導により、専門工事業団体が作成した「建設業の標準見積書」の使用と、「法定福利費相当額の内訳明示」が事実上の業界標準として義務化されています。 元請業者や発注者は、下請業者から提出された見積書に法定福利費が記載されていない場合、その内訳の再提示を求めなければなりません。なぜ、建設業界ではここまで徹底した制度化が進められたのでしょうか。そこには構造的な産業の歪みと、職人の生活を守るための切実な背景がありました。ダンピング受注の温床と「社会保険未加入問題」の泥沼
長年にわたり、建設業界では重層下請構造の中で苛烈な価格競争が繰り広げられてきました。元請企業からの厳しい値引き圧力に晒された下請業者は、資材費や機材費を削ることに限界を迎えると、最終的に「職人の社会保険料」を削る手段に出たのです。 従業員を社会保険に加入させず、国民健康保険や国民年金に丸投げする、あるいは形式上「一人親方(個人事業主)」として扱って労務費を圧縮する違法行為が横行しました。その結果、若年層の建設業離れや技能者の高齢化、無年金・低年金による老後の困窮といった深刻な社会的危機が引き起こされたのです。 国土交通省はこの構造的欠陥を打破するため、建設業法を改正。社会保険への加入を建設業許可の要件として厳正化すると同時に、元請業者に対して「法定福利費を削った不当に低い請負代金での契約締結(ダンピング)」を法律で禁止しました。 見積書に法定福利費を別枠で明示させる理由は極めて明快です。「この金額は国に納めるべき法定の保険料であり、値引き交渉の対象には一切できない」という不可侵の防波堤を築くためです。標準見積書を活用することで、労務費に一定の法定福利費率(労務費総額の約15〜16%)を掛け算した金額を堂々と請求できる環境が整えられました。【実態検証】一般に知られていない盲点とネットの誤解を徹底是正
現場の実務担当者や個人事業主の間では、法定福利費に関して事実とは異なる都市伝説や誤認が依然として飛び交っています。公式発表資料および最新の労働基準・税務当局の指導指針に基づき、代表的な3つの誤解を是正します。誤解1:「役員報酬には法定福利費はかからない」という嘘
中小企業の設立直後によく見られる誤認が、「従業員はおらず役員だけなので、社会保険は関係ない」という思い込みです。 これは明白な誤りです。株式会社や合同会社などの法人は、代表者1名のいわゆる「社長1人会社」であっても、社会保険(健康保険・厚生年金)の強制適用事業所となります。役員報酬が支払われている限り、会社は役員報酬に応じた健康保険料・厚生年金保険料を個人と会社で折半して納付する義務を負います(※雇用保険および労災保険については、原則として労働者性が認められない代表取締役等は加入対象外となります)。誤解2:「パートやアルバイトなら法定福利費を支払わなくて済む」という幻想
人件費を抑えるために正社員ではなく短時間労働者を大量雇用しようとする動きがありますが、近年の法改正により社会保険の適用範囲は劇的な拡大を続けています。 従業員数51人以上の企業規模において、週所定労働時間が20時間以上、月額賃金が8万8,000円以上(年収約106万円以上)、2ヶ月を超える雇用の見込みがある学生以外のパート・アルバイトは、正社員と同様に社会保険への加入が義務付けられています。さらに制度の適用枠組みは今後も拡大基調にあり、「短時間雇用=法定福利費ゼロ」という旧来の経営感覚は通用しません。誤解3:「賞与(ボーナス)からは月額ほど引かれない」という勘違い
「毎月の給料からは法定福利費を取られるが、賞与なら負担が少ないのではないか」という期待も実務上は崩れ去ります。 現行制度では「総報酬制」が採用されており、賞与に対しても毎月の給与と全く同じ料率(健康保険・厚生年金・雇用保険)が適用されます。支給された賞与額から千円未満を切り捨てた「標準賞与額」を基準とし、会社も同額の保険料を折半して支払う必要があります。年間賞与を多く支給する給与体系を採っている企業であっても、法定福利費の総額を逃れることは不可能です。【組織論・経営リスクの視点】法定福利費を軽視する企業が直面する破綻シナリオ
労働経済学および組織論の観点から分析すると、法定福利費を「できれば削減したい邪魔なコスト」と捉えている企業は、中長期的に必ず致命的な経営リスクに突き当たります。 第一のリスクは「法的な追徴とキャッシュフローの崩壊」です。年金事務所による定時調査や労働基準監督署の是正勧告によって社会保険の未加入が発覚した場合、最大2年間遡って保険料が一括追徴されます。従業員負担分を含めて数千万円規模の支払いが突如として命じられ、資金ショートにより倒産に追い込まれた中小企業は枚挙に暇がありません。 第二のリスクは「人材獲得力の完全な喪失」です。求職者のコンプライアンス意識が高まった今日、社会保険完備(法定福利費の適正納付)はアピールポイントではなく、採用市場における「最低限の入場券」に過ぎません。求人票に社会保険の記載が欠けている企業には応募者が集まらず、集まるのは他所で雇用の機会を得られなかった層に限られ、生産性の低下を招くという悪循環に陥ります。 下請企業にとっても、法定福利費を削って案件を受注することは、自社の首を絞める自殺行為に他なりません。法定福利費を適正に見積もり、堂々と元請に請求できる企業こそが、職人に選ばれ、持続可能な経営基盤を確立できる時代へと転換しているのです。【プロの結論】法定福利費に対する企業の推奨スタンス
- 徹底すべき企業:従業員エンゲージメントを高め、若手の定着と技術伝承を図りたい企業。標準見積書を正しく活用し、発注元と対等な価格交渉を行うべき専門工事業者。
- 破綻リスクが高い企業:法定福利費の約16%上乗せを計算に入れずに売価や請負額を決めている企業。パートの労働時間を不自然に調整して加入逃れを図り、現場の不満を蓄積させている事業者。
【法定福利費とは】に関するよくある質問(FAQ)
Q1:個人事業主やフリーランスに業務委託した場合、法定福利費は発生しますか?
A1:真の業務委託契約であれば、相手方は労働者ではないため法定福利費は一切発生しません。ただし、実態として「指揮命令下にある」「勤務時間が指定されている」「他社の業務が禁止されている」など労働者性が認められる場合、税務署や労働基準監督署から「偽装請負」と判断され、遡って法定福利費や源泉所得税の納付を命じられる重大なリスクがあります。
Q2:建設業の見積書で法定福利費を別出ししたら、発注元から値引きを要求されました。法的に問題はありませんか?
A2:明確に問題があります。建設業法第19条の3では「不当に低い請負代金の禁止」が規定されており、下請業者が適正に算出した法定福利費相当額を一方的に削る行為は違法と判断される可能性が極めて高いです。国土交通省の「通報窓口(駆け込み寺)」へ相談するか、見積書の積算根拠を標準見積書のフォーマットを用いて毅然と提示してください。
Q3:従業員が副業・兼業をしている場合、法定福利費はどちらの会社が負担しますか?
A3:それぞれの企業での労働条件によります。片方の企業でのみ社会保険の加入条件を満たしている場合は、その企業のみが通常通り負担します。両方の企業で加入条件を満たしている場合(二以上事業所勤務届を提出)、両社から支払われる給与を合算した標準報酬月額を算出し、それぞれの給与額の按分割合に応じて各社が法定福利費を分割して負担・納付します。
Q4:法定福利費を抑えるために、合法的にできる対策はありますか?
A4:保険料率そのものを操作することは違法ですが、福利厚生の設計見直しによる適正化は可能です。例えば、給与(標準報酬月額の算定対象)として支払っていた手当の一部を、要件を満たした「非課税の通勤手当」や「企業型確定拠出年金(企業型DC)」の掛け金へと移行することで、将来の資産形成を支援しつつ、労使双方の社会保険料負担を適正な範囲に抑制する手法などが実務で活用されています。 (出典: 法定 福利 費 と は(Yahoo!ニュース))
