公共料金の口座振替やクレジットカードの決済日、あるいは取引先への買掛金支払いの当日、預金通帳の残高がわずかに足りず背筋が凍りついた経験を持つ人は少なくないはずです。そうした土壇場の資金ショートを水面下で防ぎ、口座残高がマイナスになっても支払いを滞りなく成立させる金融インフラが「当座貸越」です。
個人利用における「総合口座の残高マイナス表示」から、法人の運転資金コントロールに至るまで幅広く活用されている仕組みですが、その本質はあくまで銀行からの借入金にほかなりません。カードローンとの明確な線引き、金利の計算ルール、法人が直面するシビアな審査基準、そして放置することで生じる信用上の盲点まで、金融取材の現場から得られた一次情報をもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:当座貸越とは、契約であらかじめ定めた「極度額(限度額)」まで預金残高を超えて銀行が支払いを自動的に立て替える融資システムである。
- 要点2:個人の「定期預金担保」による自動融資は審査なし・低金利で利用できる一方、法人の信用当座貸越は2026年の銀行融資基準において最上位の財務健全性が求められる。
- 要点3:カードローンに比べて金利や利便性で優れる側面が多い反面、「借金をしている実感が薄れる心理的罠」や更新拒絶時の全額返済リスクに警戒が必要である。
【基本構造】当座貸越とは一体どんな仕組み?残高不足を自動融資するカラクリ
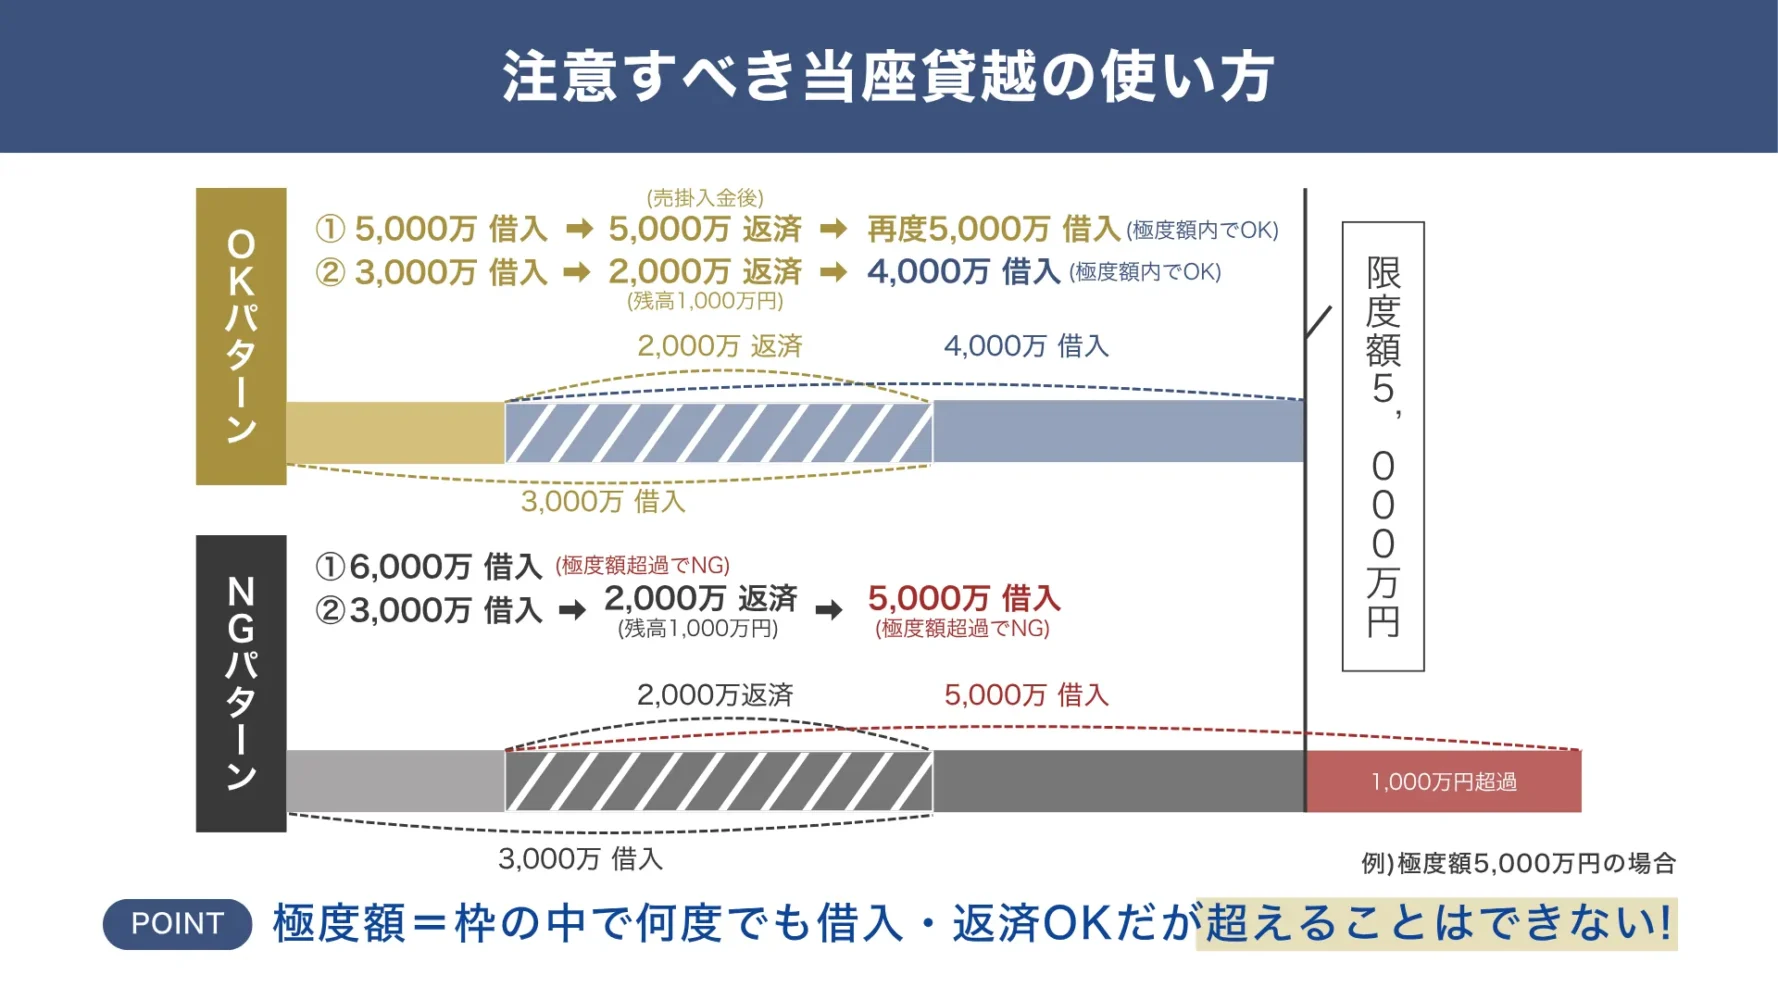
預金通帳記帳をした際、残高の先頭に「−(マイナス)」の表記が刻まれているのを見て動揺したことはないでしょうか。これこそが、銀行の当座貸越の仕組み詳細まとめを象徴するもっとも身近な光景です。当座貸越とは、預金口座の残高がゼロを下回った際、銀行があらかじめ設定された限度額(極度額)の範囲内で自動的に不足額を貸し出し、支払いを正常に完了させる契約を指します。
この仕組みの最大の特徴は、日常的な手続きの手間を完全に排除した「自動融資機能」にあります。通常、金融機関から融資を受ける場合は借入申込書を提出し、契約書を取り交わし、口座に着金するプロセスを経なければなりません。しかし当座貸越では、公共料金や家賃の引き落とし、ATMからの現金出金時に残高が足りなくなった瞬間に、システムが自動的に貸出を実行します。
個人が日常で利用する典型例が、普通預金と定期預金が1冊にまとまった「総合口座」に付帯する総合口座当座貸越の自動融資です。これは、預け入れている定期預金担保として機能しており、預金残高の90%(上限数百万円程度)までを自動的に借り入れられる状態を作っています。担保が存在するため貸し倒れリスクが極めて低く、口座開設時に特段の個別審査なしで組み込まれているケースが一般的です。
一方、事業者が活用する法人向けの当座貸越は、担保の有無だけでなく企業の純粋な信用力に基づいて極度額が設定されるケースが目立ちます。仕入れと売掛金回収のタイムラグによって生じる運転資金の波を平準化するため、メガバンクや地方銀行と枠を設定しておくことで、資金ショートによる不渡りを回避する防壁として機能しています。
【徹底比較】当座貸越とカードローンの決定的な違い|手形貸付との比較も網羅
「残高が不足したときに限度額まで借りられる」という点において、当座貸越とカードローンはしばしば同列に語られます。しかし、金融工学的な構造および調達コストの面では当座貸越とカードローンの決定的な違いが存在します。さらに事業資金の調達手法である手形貸付との比較を交えることで、その独自性が浮き彫りになります。
| 融資形態 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 総合口座当座貸越(個人・担保付) | 担保定期預金の90%以内(通常上限200万〜300万円) | 定期預金金利+0.5%程度(実質0.6%〜1.0%台) | 最も低金利で手続き不要。うっかり残高不足を防ぐ最強のツール。 |
| 銀行カードローン(個人・無担保) | 極度額10万〜800万円(保証会社の保証必須) | 年1.5%〜14.5%(借入初期は上限金利適用が多い) | 利便性は高いが金利負担が重い。慢性的な利用は財務を毀損する。 |
| 法人当座貸越(事業用) | 数千万円〜数十億円(財務スコアリング連動) | 短期プライムレート連動(年0.8%〜2.5%前後) | 運転資金のバッファーとして極めて優秀だが、審査ハードルは最難関。 |
| 手形貸付(事業者向け短期) | 案件ごとに借入期間・金額を確定(期日一括返済) | 年1.0%〜3.0%前後(都度審査・印紙税発生) | 融資ごとに審査が必要で機動性に欠けるが、銀行側の管理統制は容易。 |
上記のように、カードローンが無担保・保証会社付きの「使途自由な高金利ローン」であるのに対し、個人の当座貸越は自己の定期預金を担保とするため、圧倒的な低金利を実現しています。また、法人の手形貸付が「必要になるたびに約束手形を振り出して都度審査を受ける」という手続きを踏むのに対し、当座貸越は契約期間中であれば枠の範囲で事前の審査なしに何度でも出し入れできるという圧倒的なスピード感を有しています。
【分類と機能】一般当座貸越と専用当座貸越の違いと法人のメリット・デメリット
実務の世界において、特に法人や個人事業主が押さえておくべきなのが、一般当座貸越と専用当座貸越という契約形態の分岐です。両者は資金の引き出し方や利用目的に応じて厳格に区別されています。
一般当座貸越は、主として当座勘定取引契約を結んでいる企業が利用するタイプです。手形や小切手の決済、口座振替など、当座預金口座におけるすべての決済取引が対象となります。売掛金の回収が遅れて口座残高がゼロになった状態でも、振り出した小切手が提示された際に銀行が自動で立て替えて決済します。不渡りを出せば事実上の倒産に直結する企業経営において、この決済専用枠はまさに生命線といえます。
これに対し、専用当座貸越は貸越専用の口座やローンカード、手形借入伝票などを用いて、事業資金を直接引き出すために設定される枠を指します。日常の決済口座と借入枠が分離されているため、経営者が「いま融資枠からいくら引き出して運転資金に回したか」を把握しやすく、資金管理のガバナンスが利きやすい点がメリットです。
企業がこれらを利用する法人当座貸越のメリットとデメリットを精査すると、二面性が浮き彫りになります。
最大のメリットは、資金調達の機動性と利息の極小化です。毎月の資金繰り表とにらめっこしながら新規融資の書類を作成する必要がなく、借入残高が生じた日数分しか利息が発生しません。資金が余剰になった日には普通預金から入金するだけで即座に返済扱いとなり、利息負担を瞬時に削ぎ落とせます。
しかし、裏返しのデメリットも無視できません。銀行側から見れば「いつ枠いっぱいまで引き出されるか予測がつかないハイリスクな貸出」であるため、利用枠を維持するための手数料(コミットメントフィー等)を求められる場合があります。さらに、後述する業況悪化時には、銀行の一存で枠が縮小される契約上のリスクを常に孕んでいます。
【計算とコスト】当座貸越の金利と利息計算方法|思わぬ落とし穴を暴く
当座貸越の経済的合理性を測るうえで欠かせないのが、当座貸越の金利と利息計算方法の理解です。金融機関のシステム内部では、日割り計算によるシビアな利息算出が毎日実行されています。
基本的な利息計算式は以下の通りです。
当日の借入利息 = 当日の最終借入残高 × 借入年利率 ÷ 365日
例えば、個人向け総合口座の当座貸越(定期預金担保)を利用し、マイナス30万円の状態が15日間続いたケースを試算してみましょう。担保となっている定期預金の約定利率が0.5%の場合、貸越利率は「0.5% + 0.5% = 1.0%」程度に設定されます。
300,000円 × 1.0% ÷ 365日 × 15日 = 約123円
カードローンで同額を年14.0%で借りた場合、15日間の利息は約1,726円に達します。当座貸越がいかに低コストであるかが一目瞭然です。利息は通常、毎月または半年に一度、指定口座から自動的に引き落とされます。
しかし、ここに人間行動学的な最大の落とし穴が潜んでいます。利息があまりにも少額であり、かつ通帳上は単にマイナスが表示されるだけであるため、「借金をしている」という心理的ペナルティを感じにくいのです。入金があれば自動で相殺されるものの、次の支払いで再びマイナスに沈む――。このサイクルが常態化すると、実質的に担保定期預金を取り崩して生活しているのと変わらない状態に陥ります。
【審査の実態】当座貸越の審査基準と通過のコツ|2026年最新の銀行融資基準
個人向けの定期預金担保型を除き、無担保で枠を設定する法人向け当座貸越のハードルは、銀行融資商品の中で最も高い部類に属します。とりわけ金利ある世界への回帰が進んだ2026年最新の銀行融資基準のもとでは、融資姿勢の二極化が顕著になっています。
銀行融資現場の複数の審査役へのヒアリング取材によると、メガバンクおよび有力地方銀行が当座貸越の組成において注視している指標は以下の3点に集約されます。
第1に「債務者区分が正常先の上位であること」です。金融庁の自己査定基準において、業績が安定し財務内容に懸念がないとされる企業でなければ、銀行は無担保の当座貸越枠を提供しません。過去2期以上の黒字決算と、実質無借金または十分なキャッシュフローが前提条件となります。
第2に「資金使途の透明性」です。当座貸越は季節的な仕入れ資金や、売掛金回収までの短期運転資金(ツナギ資金)のために用意されるものです。設備投資資金や赤字補填資金など、長期で固定化するおそれのある資金を当座貸越で賄おうとする企業は審査で即座に弾かれます。
第3に「当座取引の実績とメインバンク関係」です。銀行側は、企業の入出金データから現金の流れ(商流)をリアルタイムで追跡したいと考えます。そのため、他行をメイン口座にしている企業が急に「当座貸越枠だけ作ってほしい」と持ちかけても、審査通過の確率は極めて低くなります。
当座貸越の審査基準と通過のコツとして実践的なのは、いきなり巨額の枠を要求せず、月商の0.5カ月分程度の小規模な極度額からスタートし、期日通りの入出金実績を積み上げることです。あわせて、将来6カ月分の資金繰り実績表および精緻な売上予測を開示し、いつ枠を使い、いつ回収金でマイナスが解消されるかを論理的に説明できる体制が求められます。
ここで絶対に失念してはならないのが、当座貸越の返済期限と注意点です。当座貸越契約は通常1年(最長でも2年)ごとに契約更新の審査が行われます。企業の業績が急速に悪化した場合、銀行は「更新拒絶」や「枠の減額」を通告する権利を持っています。仮に3,000万円の枠を限度額いっぱいまで使っている最中に契約更新を拒否されれば、期限到来と同時に3,000万円の一括返済を迫られるという、極めて過酷なリスク構造を内在させています。
【実態検証】利用者の生の声と現場目線で見えたリアル|ネットの誤解と真相
金融リテラシーの格差が広がるなか、ネット空間やSNS上では当座貸越にまつわる誤認やパニックの声が後を絶ちません。リアルなユーザー体験を検証すると、意外な実態が浮かび上がります。
SNSやネット掲示板(知恵袋・5ちゃんねる等)で定期的に話題となるのが、「通帳を記帳したら−50,000円になっていた。銀行に不正利用されたのではないか」「勝手に借金を背負わされた」という投稿です。新社会人や学生が口座開設時によく理解しないまま「総合口座」を契約し、親が作ってくれた定期預金が入っていることを知らずに引き出し続けた結果、自動融資が発動していたという事例です。
「ブラックリストに登録されるのではないか」という不安も頻出しますが、定期預金を担保にした総合口座の当座貸越であれば、預金残高がマイナスのまま推移していても個人信用情報機関(CICやJICC)に延滞情報として登録されることは基本的にありません。自身の資産を裏付けとした立替払いであるためです。しかし、これが無担保型の銀行カードローンや専用ローン枠の当座貸越であった場合は話が別です。定められた約定返済日に残高不足のまま放置すれば、通常通り「異動(延滞)」情報が記録され、以後の住宅ローンやクレジットカード審査に壊滅的な打撃を与えます。
一方、中小企業経営者のコミュニティでは、2026年の金利上昇局面に直面した経営者の悲鳴も散見されます。「業績が横ばいなのに、地銀から当座貸越枠の金利引き上げを要求された」「極度額を維持するためのスプレッド(上乗せ金利)が重荷になり、手形貸付への切り替えを検討している」といった現実的な資金調達コストの葛藤が浮き彫りになっています。
一般に知られていない盲点とネットの誤解
当座貸越をめぐる最大の盲点は、銀行側の「貸出態度が天候によって一変する」という点にあります。金融界には「銀行は晴れの日に傘を貸し、雨の日に傘を取り上げる」という格言がありますが、当座貸越こそはその典型例です。
一般的な長期借入金(証書貸付)であれば、毎月期日通りに元利金を返済している限り、銀行側から「業績が落ちたから残額を今すぐ全額返せ」と要求されることは原則として法律上できません(期限の利益)。
しかし当座貸越は、契約期間満了時の見直しによって枠を一方的にゼロにすることが契約上可能です。つまり、企業が最も現金を必要としている「深刻な赤字局面」や「業界不況」のタイミングで、頼みの綱であった当座貸越枠を止められ、資金繰りが一気に破綻する危険性を秘めています。「枠があるからいつでも借りられる」という安心感は、銀行の信用供与の上に成り立つ脆い幻想であるという認識が欠かせません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
当座貸越の特性を構造的かつ行動心理学的な側面から総括したとき、この金融ツールを選択すべき対象と、距離を置くべき対象は明確に分かれます。
【おすすめできる人・企業】
- 普通預金口座で定期預金を保有している個人:クレジットカード引き落としのミスによる遅延損害金や信用情報の毀損をわずか数円〜数十円の利息で確実に回避できるため、維持しておく合理的メリットが極めて高い。
- 入出金のサイクルが明確で季節変動が大きい事業者:売掛金の入金日が決まっており、一時的な仕入れ資金を数週間だけ補填したい企業にとっては、都度審査の手形貸付よりも圧倒的なコスト削減と業務効率化をもたらす。
- 自己規律に基づいた財務管理ができる組織:「当座貸越は自社の手元流動性ではない」という境界線(バウンダリー)を厳格に保ち、借入残高を常にゼロベースへ戻す規律を持つ企業。
【利用を慎重に検討・回避すべき人・企業】
- 通帳のマイナス表示を見ても危機感を抱かない個人:自動融資の利便性に甘え、毎月の給与が入ってもマイナスが相殺しきれなくなっている人は、実質的な多重債務への入り口に立っています。直ちに総合口座の自動貸越機能を停止(定期預金口座の分離)すべきです。
- 慢性的な赤字を埋めるために枠を使おうとしている事業者:当座貸越での赤字補填は、問題の根本解決を先送りし、更新拒絶時に即座に倒産を招く劇薬にすぎません。機動的な枠に頼るのではなく、元利均等返済の長期プロパー融資や資本性劣後ローンの組成、あるいは事業再生コンサルティングによる固定費削減を優先すべきです。
【当座貸越とは】に関するよくある質問(FAQ)
Q1:普通預金がマイナス表示になりましたが、信用情報に傷がつきますか?
A1:同一口座内に定期預金があり、その担保枠内でマイナスになっている「総合口座当座貸越」であれば、個人信用情報機関(CICやJICC)に延滞などの事故情報が登録されることはありません。ただし、担保定期がない状態で別途申し込む「カードローン型当座貸越」等で返済が滞った場合は、事故情報として記録されるため注意が必要です。
Q2:当座貸越の枠(極度額)はどのようにして決まるのですか?
A2:個人の定期預金担保型の場合、預け入れている定期預金残高の90%(上限数百万円)と機械的に決定されます。一方、法人の信用当座貸越の場合は、企業の年間売上高、月商、キャッシュフロー、信用格付け(スコアリング)、過去の取引履歴などを総合的に審査し、個別に取り決められます。
Q3:法人が当座貸越を設定する際、担保や保証人は必須ですか?
A3:優良企業向けに無担保・無保証で設定される「純信用当座貸越」も存在しますが、ハードルは非常に高いです。一般的には代表者個人の連帯保証、あるいは不動産や有価証券などの担保を差し入れることで枠を確保するケースが多く見られます。
まとめ:2026年以降の金利環境を見据えた賢い付き合い方
当座貸越とは、資金ショートという致命的な事故を未然に防ぐための、金融機関が提供する高度な安全弁です。個人にとっては「引き落とし不能」という信用失墜を防ぐ盾となり、企業にとっては激動する商流の波を乗り越える機動的な武器となります。
しかし、マイナス表示された数字の裏には、1日ごとに計算される利息と、銀行による厳格なリスク管理の視線が常に注がれています。金利環境が正常化し、企業の選別が進む今だからこそ、「借りられる枠があること」と「返済能力があること」を混同してはなりません。システムの利便性を賢く享受しながら、融資枠に依存しすぎない堅牢なキャッシュフローを構築することこそが、破綻を避ける唯一の防壁です。 (出典: 当座 貸越 と は(Yahoo!ニュース))
