毎年秋になると手元へ届く「生命保険料控除証明書」を前に、多くの給与所得者が申告書の計算欄でペンを止めてしまいます。「支払った保険料のうち、結局いくら税金が戻ってくるのか」「新制度と旧制度の計算式が複雑怪奇で、どの枠にいくら配分すれば得なのか分からない」という現場の混乱は、2026年を迎えた現在も依然として解消されていません。
国税庁の統計や確定申告の現場取材を進めると、計算手順の誤認や上限枠の理解不足によって、本来受けられるはずの所得控除を満額活用できず、数千円から数万円単位の還付金を取りこぼしている会社員・自営業者が後を絶ちません。本稿では、一般生命保険料控除・介護医療保険料控除・個人年金保険料控除の3区分にまたがる複雑な計算メカニズムから新旧制度の併用ルール、さらには実際の「手取り還付額」のシミュレーションまで、取材データに基づき分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除の所得税上限は最大12万円(住民税は最大7万円)であり、新制度の3つの控除枠を適切に組み合わせることが満額適用の必須条件である。
- 要点2:「支払額=税金が戻る額」ではなく、算出された控除額にご自身の所得税率を掛けた金額が実際の還付金額となる。
- 要点3:新旧両方の契約を保有している場合、枠ごとに「旧制度単独」「新制度単独」「新旧併用」の中から最も控除額が大きくなるパターンを賢く選択する必要がある。
生命保険料控除の計算方法で損していませんか?新旧制度の違いと複雑な上限額の仕組み
生命保険料控除の計算方法を理解するうえで、最初の関門となるのが新制度と旧制度の違いです。税制改正によって2012年(平成24年)1月1日以降に締結した保険契約には「新制度」が、2011年(平成23年)12月31日以前に締結した契約には「旧制度」が適用されます。契約日が1日違うだけで、適用される区分や上限額の計算ロジックが根底から切り替わります。
取材した税理士によると、「長年加入している終身保険に新たな特約を中途付加したり、転換(下取り)を行ったりした結果、知らぬ間に旧制度から新制度へ移行してしまい、控除上限が下がってしまったという相談が非常に多い」といいます。まずは両制度の枠組みと上限枠の構造を押さえる必要があります。
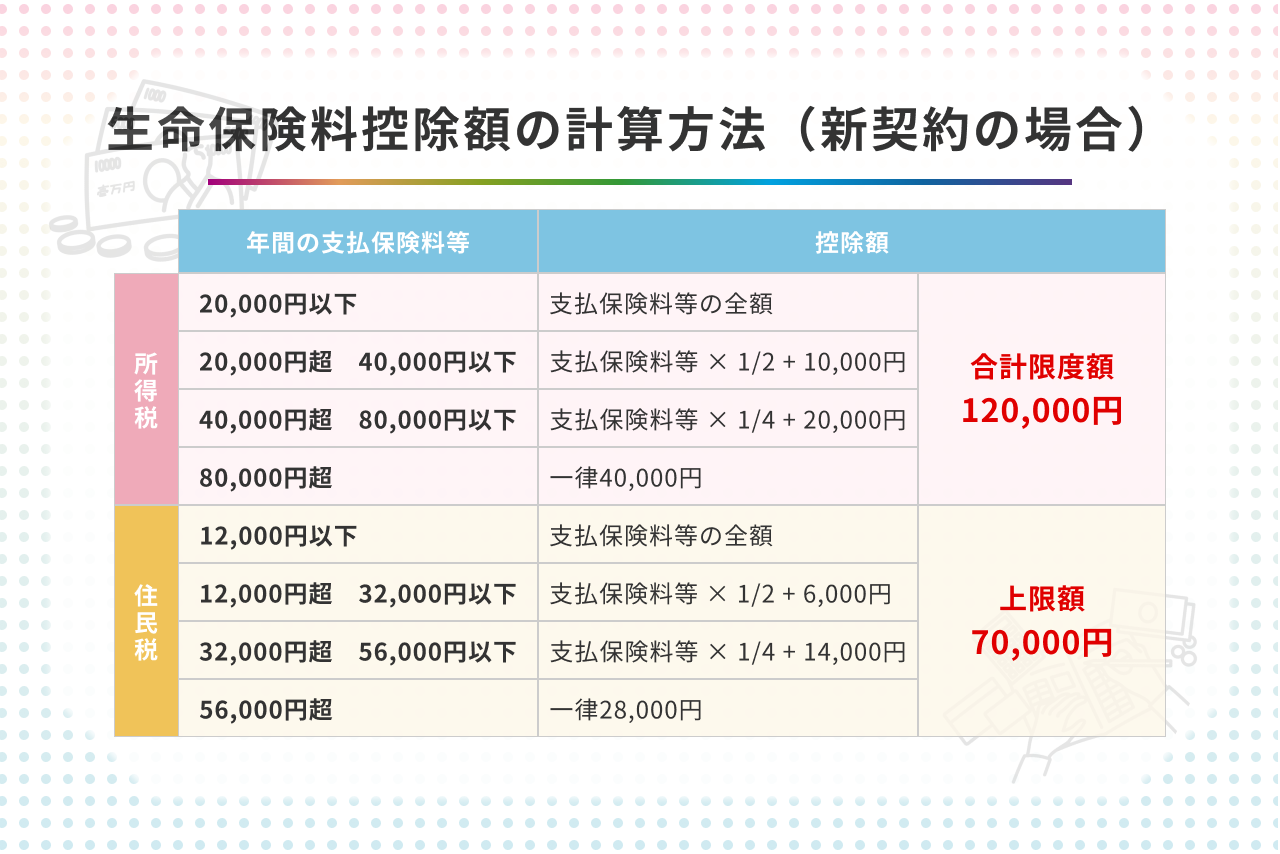
旧制度では「一般生命保険料控除」と「個人年金保険料控除」の2区分のみで構成され、所得税の控除限度額は各枠5万円、合計で最大10万円でした。これに対して新制度では、近年の医療技術の進歩や長寿化に伴う医療・介護ニーズの高まりを背景に、「介護医療保険料控除」が新設され計3区分に再編されました。新制度における各枠の上限額は所得税4万円、3枠合算での控除限度額 最大12万円(住民税は各枠2.8万円、合算上限7万円)と規定されています。
なお、2026年度税制改正の論点として注目される子育て世帯(23歳未満の扶養親族等を有する世帯)に対する一般生命保険料控除の拡充措置など、政策的な特例措置の動向にも目を配る必要があります。ご自身が加入している各保険がどの区分に属し、年間いくら支払っているのかを正確に仕分ける作業が、適正な節税に向けた第一歩となります。
【早見表で一発把握】所得税と住民税の控除額計算式・上限徹底比較
生命保険料控除の計算は、1年間に支払った正味の保険料(配当金などを差し引いた金額)を国税庁が定める算式に当てはめて算出します。このとき、所得税だけでなく翌年度の住民税にも控除が適用されますが、両者で計算式と上限額が明確に異なっている点に留意しなければなりません。
以下は、新制度および旧制度における支払保険料ごとの控除額計算式と上限枠の比較データです。
| 制度区分 | 年間支払保険料(各区分ごと) | 所得税の控除額(国税庁規定) | 住民税の控除額(地方税規定) |
|---|---|---|---|
| 新制度 (2012年以降の契約) ※一般・介護医療・個人年金の3区分 | 20,000円以下(住民税は12,000円以下) | 支払保険料の全額 | 支払保険料の全額 |
| 20,001円 〜 40,000円(住民税は12,001円〜32,000円) | 支払保険料 × 1/2 + 10,000円 | 支払保険料 × 1/2 + 6,000円 | |
| 40,001円 〜 80,000円(住民税は32,001円〜56,000円) | 支払保険料 × 1/4 + 20,000円 | 支払保険料 × 1/4 + 14,000円 | |
| 80,001円以上(住民税は56,001円以上) | 一律 40,000円(上限) ※3枠合計最大120,000円 | 一律 28,000円(上限) ※3枠合計最大70,000円 | |
| 旧制度 (2011年以前の契約) ※一般・個人年金の2区分 | 25,000円以下(住民税は15,000円以下) | 支払保険料の全額 | 支払保険料の全額 |
| 25,001円 〜 50,000円(住民税は15,001円〜40,000円) | 支払保険料 × 1/2 + 12,500円 | 支払保険料 × 1/2 + 7,500円 | |
| 50,001円 〜 100,000円(住民税は40,001円〜70,000円) | 支払保険料 × 1/4 + 25,000円 | 支払保険料 × 1/4 + 17,500円 | |
| 100,001円以上(住民税は70,001円以上) | 一律 50,000円(上限) ※2枠合計最大100,000円 | 一律 35,000円(上限) ※2枠合計最大70,000円 |
表から読み取れる通り、新制度では各枠8万円(年間保険料)を支払った時点で所得税の控除枠4万円が頭打ちになります。つまり、新制度の一般生命保険に年間20万円を支払っていても、控除額は4万円止まりです。この超過分を他の区分に振り替えることは法的にできません。
また、同一区分内で新制度と旧制度の両方に加入している場合、控除額の判定は次の3通りから最も大きい金額を適用します。
- パターンA(新制度のみ):新制度の計算式を適用(上限4万円)
- パターンB(旧制度のみ):旧制度の計算式を適用(上限5万円)
- パターンC(新旧併用):新制度の計算額 + 旧制度の計算額(合算上限4万円)
旧制度の年間支払額が6万円を超えている場合、旧制度単独で計算した方が新旧合算の上限4万円を上回る(6万円×1/4+2.5万円=4万円)ため、あえて新制度の契約を申告から外した方が控除額が大きくなるケースが存在します。こうした機械的な判定は、民間保険会社の控除額シミュレーション機能や国税庁の確定申告書等作成コーナーを活用すれば自動判別されますが、仕組みを自覚しておくことが計算ミスを防ぐ防壁となります。
【実態検証】「いくら戻る?」年収別の還付金シミュレーションと現場のリアル
年末調整の相談現場で最も頻発する不満や疑問が、「控除額が12万円になったのに、12万円がそのまま口座に振り込まれていない」という錯覚です。生命保険料控除は所得控除であり、税額そのものを直接差し引く「税額控除」ではありません。課税対象となる所得金額から控除額を差し引き、低くなった所得に各人の税率を乗じて税金を再計算する構造を持ちます。
実際に手元へ戻ってくる還付金(減税額)は、次の計算式で決定されます。
実際の節税・還付額 = (所得税の控除額 × 適用される所得税率) + (住民税の控除額 × 住民税率10%)
給与年収ごとの標準的な還付金額のシミュレーション結果は次の通りです(※扶養親族なし、所得税・住民税ともに控除枠の上限まで適用されたモデルケース)。
| 課税対象給与年収 | 適用所得税率 | 所得税の還付額(控除12万円時) | 住民税の軽減額(控除7万円時) | 年間の合計節税効果 |
|---|---|---|---|---|
| 年収350万円前後 | 5% | 約6,000円 | 7,000円 | 約13,000円 |
| 年収550万円前後 | 10% | 約12,000円 | 7,000円 | 約19,000円 |
| 年収800万円前後 | 20% | 約24,000円 | 7,000円 | 約31,000円 |
| 年収1,200万円前後 | 33% | 約39,600円 | 7,000円 | 約46,600円 |
大手ネット掲示板やSNSでは、「年間24万円以上も保険料を払っているのに、年末調整の還付金が2万円足らずで愕然とした」といった声が散見されます。しかし、所得税率10%の世帯であれば、控除枠上限12万円に対して所得税還付は1万2,000円、翌年度の住民税減額が7,000円の計1万9,000円となるのが制度通りの正規な計算です。住民税分はその場で現金還付されるのではなく、翌年6月からの天引き額が毎月約580円安くなる形で反映されるため、手元に戻った実感が薄れやすい側面もあります。
一般に知られていない盲点とネットの誤解|保険料控除証明書の見方から年末調整の書き方まで
保険料控除申告書を作成する際、書類の読み違えによる申告ミスが毎年多発しています。国税庁の確定申告窓口や企業の総務人事担当者への聞き取りから判明した、典型的な4つの盲点とトラブル事例を検証します。
1. 「証明額」と「申告額」の二重表記トラップ
10月頃に郵送される「生命保険料控除証明書」には、発行日時点での「証明額(支払実績)」と、12月末まで契約を継続した場合の「申告額(見込額)」の2つの数字が並んでいます。年末調整で記入すべきは12月末時点の「申告額(見込額)」です。これを誤って証明額で記入してしまうと、11月・12月分の保険料が控除対象から抜け落ち、受けられる控除額が縮小してしまいます。
2. 契約者と保険料負担者が異なるケース
「妻名義で契約している医療保険は、夫の年末調整で控除できるのか」という疑問は非常に多く寄せられます。結論から言えば、実際に保険料を支払っているのが夫であれば、妻名義の契約であっても夫の生命保険料控除として申告可能です(保険金受取人が契約者またはその配偶者・親族である要件を満たす必要があります)。逆に、妻の口座から引き落とされている契約を夫の申告書に記載することは税法上認められません。
3. 個人年金保険料控除が「一般」に回される罠
老後資金のために個人年金保険を契約していても、申告書上で「個人年金保険料控除」として扱われない事態が存在します。この枠を適用するには、保険契約に「個人年金保険料税制適格特約」が付加されていなければなりません。特約の付帯条件(年金受取人が被保険者と同一、年金受取開始が60歳以降、保険料払込期間が10年以上など)を満たしていない契約は、名称が年金保険であっても「一般生命保険料控除」に分類されます。すでに一般枠が上限に達している場合、その保険料控除は1円も機能しなくなります。
4. 年末調整で出し忘れた場合のリカバリー手順
会社の提出期限に間に合わなかった場合でも、諦める必要は一切ありません。翌年1月以降に勤務先から交付される源泉徴収票と保険料控除証明書を揃え、国税庁の「確定申告書等作成コーナー」から確定申告(還付申告)を行えば、全額を取り戻せます。還付申告は対象年の翌年1月1日から5年間提出が認められているため、過去数年分に遡って申告することも可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準と家計防衛策
行動経済学の観点から見ると、人間には「税金を取り戻したい」という心理的動機(損失回避バイアス)が強く働きがちです。しかし、生命保険料控除の枠を埋めるためだけに不要な民間保険へ加入することは、家計防衛の観点から本末転倒と言わざるを得ません。
控除枠の最大化を目指すべき人と、立ち止まって保険設計を見直すべき人の境界線は明瞭です。
【積極的に控除枠を活用すべき人の条件】
- すでに必要性があって保障を契約している世帯:家族構成や健康リスクに応じ、死亡保障・医療保障を過不足なく手当てした結果として枠が埋まっているケース。
- 旧制度の手厚い保険を継続保有している人:2011年以前のいわゆる「お宝保険(高予定利率契約)」は、現行制度より高い1枠5万円の控除上限を保持しているため、安易に新制度へ切り替えず維持するのが合理的。
- iDeCoやふるさと納税と併用して手取りを最大化したい層:生命保険料控除で所得控除のベースを固めつつ、掛金全額控除となるiDeCoと組み合わせることで、確実な節税シナジーを享受できる人。
【控除枠目当ての加入を警戒すべき人の条件】
- 「節税になるから」と月額1万円以上の貯蓄型保険を勧められている人:年間12万円支払って戻る税金は1〜2万円程度です。手元から流出する差額10万円以上のキャッシュフロー拘束と途中解約時の元本割れリスクを直視しなければなりません。
- 預貯金が十分で公的医療保険の高額療養費制度でカバーできる単身者:生命保険料控除の恩恵よりも、ネット証券等での新NISAを活用した非課税運用を優先した方が、長期的な資産形成効率は格段に優れています。
- 住宅ローン控除で所得税がすでに全額還付されている人:住宅ローン控除で所得税枠を使い切っている場合、生命保険料控除を重ねても所得税の還付は増えません(住民税控除の微小な減額にとどまる)。
【生命保険料控除の計算方法】に関するよくある質問(FAQ)
Q1:妻の生命保険を夫が支払っている場合、夫の年末調整で控除できますか?
A1:控除可能です。税法上の要件として「受取人が自己または配偶者その他の親族」となっており、かつ夫が実際に保険料を負担している事実があれば、契約者名義が妻であっても夫の控除申告書に記載して控除を受けられます。
Q2:年の途中で保険を解約した場合や、割戻金(配当金)をもらった場合はどう計算しますか?
A2:年の途中で解約した場合でも、解約日までにその年内に支払った保険料は控除の対象になります。また、契約者配当金や生協・共済などの割戻金を受け取った場合は、年間支払保険料からその配当金・割戻金を差し引いた「正味支払額」を基準に計算しなければなりません。
Q3:国税庁の計算ツールや保険会社のシミュレーターを使わずに手計算するコツはありますか?
A3:新制度の場合、各枠の年間支払額が80,000円を超えているかどうかだけをまず確認してください。80,001円以上であれば計算式に関わらず一律上限の40,000円となります。3区分すべてで8万円超を支払っていれば、無条件で上限満額の120,000円控除となります。
まとめ:2026年の税制を踏まえた賢い控除活用と失敗しない手続き
生命保険料控除は、制度の算式や新旧区分の複雑さに惑わされがちですが、根底にあるロジックは極めてシステマチックです。所得税の上限12万円、住民税の上限7万円という枠組みを正しく把握し、ご自身の保険証券と控除証明書を照らし合わせるだけで、申告書の記入は劇的に簡素化されます。
保険料控除を使いこなす本質は、控除枠を無理やり埋めに行くことではなく、「必要な生活保障を整えた結果として、国から認められた税制上の権利を漏れなく回収する」姿勢にあります。手元の控除証明書を再点検し、申告漏れのないスマートな税務手続きを完結させてください。 (出典: 生命 保険 料 控除 計算 方法(Yahoo!ニュース))
