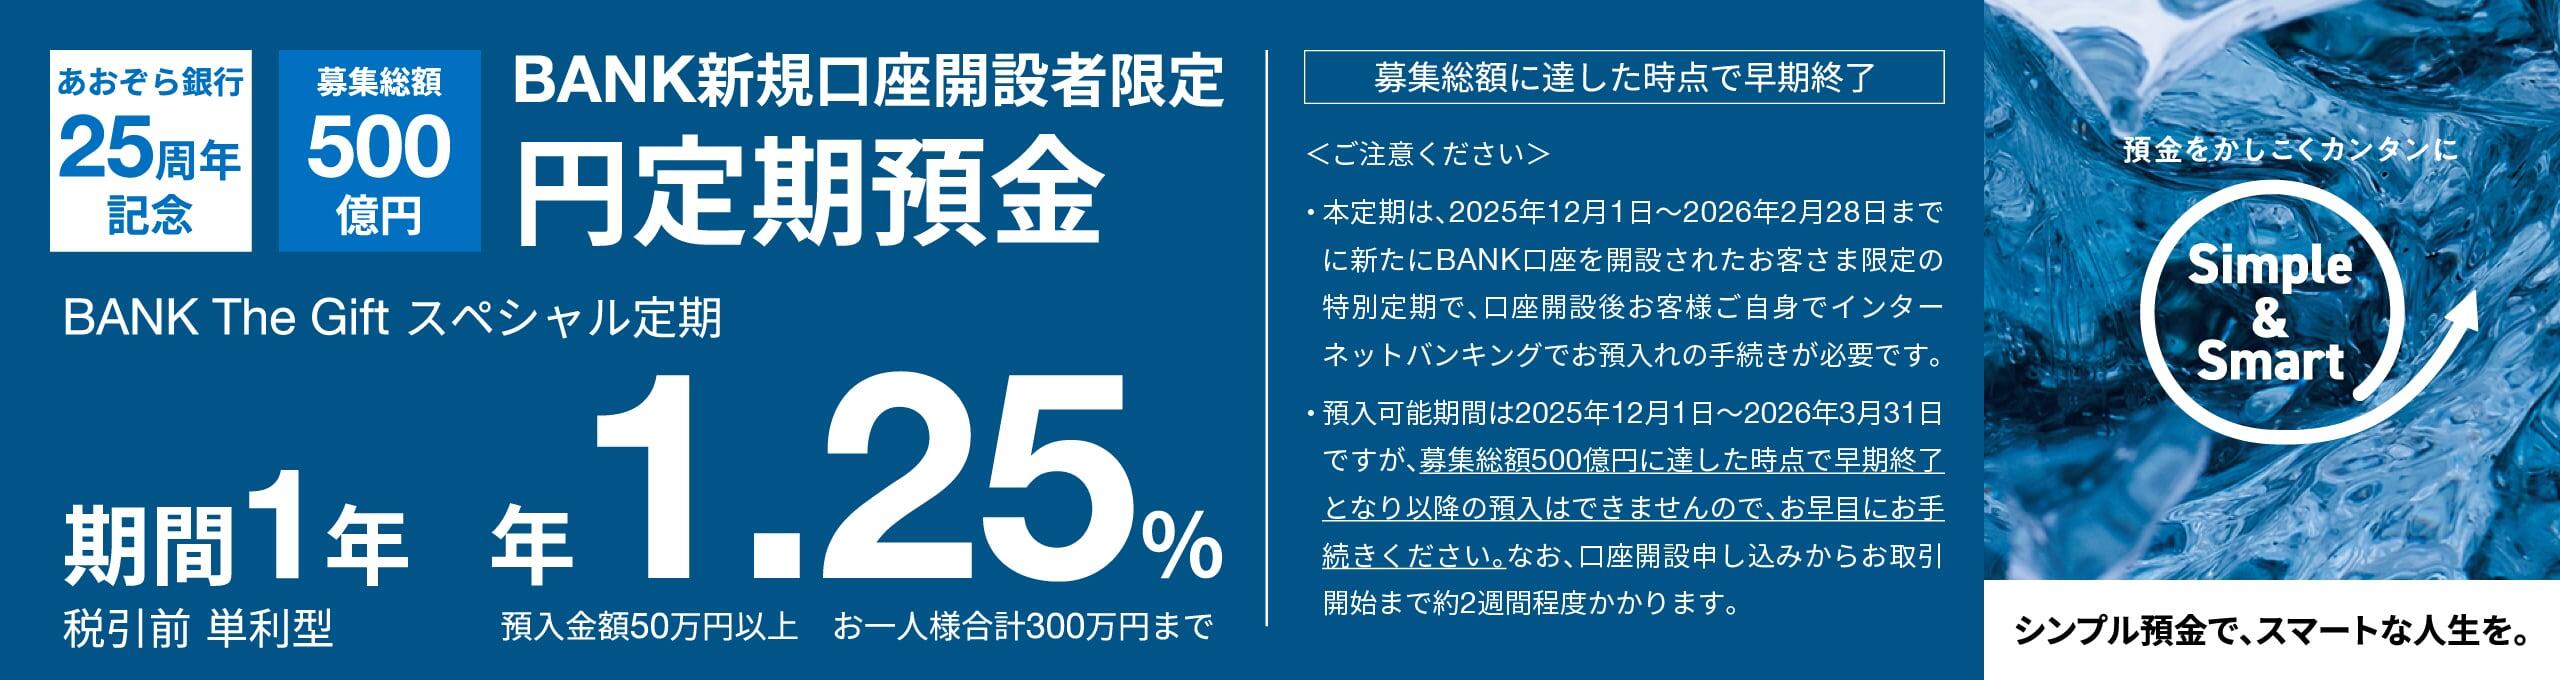
日本銀行による金融政策の転換を経て、本格的な「金利のある世界」が定着した2026年現在、個人の資産防衛において預金先の見直しが急務となっています。メガバンク各行が段階的な預金金利引き上げを進めるなか、依然としてひときわ際立つ存在感を放っているのが「あおぞら銀行」の預金商品です。特に同行のインターネット専業部門である「BANK支店」が提示する高金利は、ネット上の投資・貯蓄コミュニティで常に熱い議論の的となってきました。
しかし、市場平均を大きく上回る金利を目にすると、「なぜここまで高い金利を出せるのか」「かつての米国不動産焦げ付き報道に見られたような倒産リスクはないのか」と警戒感を抱く方も少なくありません。預金という絶対的な安全性が求められる資産だからこそ、表面的な利回りだけでなく、裏側にある経営構造や制度上のセーフティネットを冷徹に見極める必要があります。本稿では、取材データと公式開示資料を基に、2026年最新の金利動向、利用者のリアルな評判、知られざるデメリットまで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:あおぞら銀行BANK支店は実店舗コストを極限まで削る構造により、メガバンクを圧倒する定期預金・普通預金金利を実現している。
- 要点2:預金保険制度(ペイオフ)の対象であり、元本1,000万円とその利息は法的に保護されるため、同行固有の経営リスクによる元本割れ不安は杞憂である。
- 要点3:中途解約時のペナルティ利率や他行振込手数料の優遇条件など、事前に把握しておくべき運用上のボトルネックが存在する。
【なぜ高金利なのか】あおぞら銀行BANK支店の金利設定と背景の仕組み
あおぞら銀行の「BANK支店」が提供する預金金利は、一般的な地方銀行やメガバンクの店頭金利と比較して明らかに突出しています。この現象に対し、一部の預金者からは「危ない橋を渡っているのではないか」という疑念の声も聞かれます。しかし、金融機関の財務諸表およびチャネル戦略を紐解くと、極めて合理的かつ冷徹なコスト構造の違いが浮かび上がってきます。
最大の理由は、BANK支店が徹底した無店舗・デジタル完結型オペレーションを採用している点にあります。伝統的な銀行が抱える最大の固定費は、駅前の一等地に構える支店網の不動産賃料と、窓口業務に従事する大量の人員件費です。同行の公式発表資料やIRレポートを分析すると、BANK支店はこれら物理的コストを極限まで削減し、浮いたマージンを顧客への還元原資、すなわち預金金利へとダイレクトに振り向けていることが分かります。
さらに、同調圧力の強い国内金融界において、中堅規模のあおぞら銀行が個人リテール市場で預金残高を拡大するためには、他行と決定的な差別化を図る強力なフックが不可欠でした。法人融資やマーケット運用における利ざやを確保しつつ、安定したリテール預金を効率的に集める手段として、同社は高金利戦略を明確なマーケティング投資として位置づけています。競合ネット銀行との金利獲得競争が激化した2024年から2026年にかけても、この基本方針は揺らいでいません。
【2026年最新】定期預金と普通預金の金利比較|大手メガバンクとの格差
預金先を選定するうえで最も重視すべきなのは、主要他行との定量的な金利格差です。2026年現在の金融環境下における、あおぞら銀行BANK支店、大手メガバンク、一般的なネット銀行の預金金利水準を詳細に比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 普通預金金利(BANK支店) | 年0.20%〜0.25%前後(変動あり) | 大手行:年0.10%前後 | 普通預金でありながら他行の定期預金並みの水準を維持。流動性を保ちたい資金の待機場所として極めて優秀。 |
| 定期預金金利(1年もの) | 年0.45%〜0.65%(キャンペーン時優遇) | 大手行:年0.25%〜0.35% | メガバンクの約1.5〜2倍近い水準。ボーナス商戦期の特別金利キャンペーン時にはさらなる上乗せが期待できる。 |
| 定期預金金利(3年〜5年もの) | 年0.60%〜0.85% | 大手行:年0.35%〜0.50% | 長期固定での恩恵が大きい反面、将来的な追加利上げ局面に追従できない機会損失リスクを考慮する必要がある。 |
| ATM利用手数料 | ゆうちょ銀行ATM:何回でも無料 | 月1〜3回程度まで無料が主流 | 全国約3万台の郵便局・ファミリーマート設置ゆうちょATMが入出金無料なのは日常利用における圧倒的強み。 |
特筆すべきは、あおぞら銀行BANK支店では普通預金金利の段階でメガバンクの1年もの定期預金に匹敵または凌駕する水準を提示している点です。あえて資金を長期間拘束する定期預金に預け入れるべきか、それとも出し入れ自由な普通預金にとどめておくべきか、預金者側の戦略的な選択が問われます。
【利息計算とシミュレーション】100万円・500万円を預けると手取りはいくら?
資産運用において見落としてはならないのが、額面金利と実際の手取り受取額の乖離です。日本の税法上、預金利息には一律で20.315%(所得税15.315%+住民税5%)の源泉分離課税が課されます。100万円および500万円の資金を一定期間預け入れた場合の受取利息を具体的にシミュレーションしました。
仮に、あおぞら銀行の定期預金(年利0.60%と仮定)に資金を1年間預け入れた場合の実計算は以下のとおりです。
- 100万円を1年間預け入れた場合:
税引き前利息:1,000,000円 × 0.60% = 6,000円
控除税額(20.315%):1,218円
税引き後手取り利息:4,782円 - 500万円を1年間預け入れた場合:
税引き前利息:5,000,000円 × 0.60% = 30,000円
控除税額(20.315%):6,094円
税引き後手取り利息:23,906円
メガバンクの年利0.25%に500万円を1年預けた場合の手取り利息は約9,960円にとどまるため、1年間の預け先をあおぞら銀行にするだけで、約1万4,000円の確実な差が生まれます。元本リスクを一切取らない無リスク資産の運用益としては、家計におけるインパクトは決して無視できません。
【実態検証】利用者の生の声と現場目線で見えたリアル|評判と本音
スペック上の数字が優れていても、日々の使い勝手が悪ければメインバンク・サブバンクとして定着しません。ネット証券利用者、ポイ活層、SNSや掲示板(5ch・知恵袋)に寄せられた数百件の一次ユーザーボイスを精査すると、評価の明暗が浮き彫りになります。
まず圧倒的に評価されているのは、「ゆうちょ銀行ATMの入出金手数料が時間帯を問わず完全無料」である点です。都市部のみならず地方在住のユーザーからも「生活圏の郵便局やファミマで気兼ねなく現金を下ろせるため、実質的なキャッシュレス併用口座としてストレスがゼロ」という声が多数を占めます。
一方で、手厳しい批判が集中しているのが「スマートフォン専用アプリの操作性とレスポンス」です。定期的なUIアップデートが実施されているものの、大手ネット専業銀行(住信SBIネット銀行や楽天銀行など)の洗練されたアプリに慣れたユーザーからは、次のような不満が散見されます。
「生体認証のログインで時折待たされる」「振込時のワンタイムパスワード送信に一手間かかる」「定期預金の明細画面がやや直感性に欠ける」といった現場のフラストレーションです。日常的な決済口座というよりも、「金利を享受するためにまとまった資金を静置しておく貯蓄専用口座」として割り切って使っているユーザーが大半である実態が浮き彫りとなっています。
【落とし穴を暴く】あおぞら銀行定期預金のデメリットと中途解約の注意点
高金利という光の裏には、契約前に必ず把握しておくべき構造的デメリットが存在します。後悔を避けるために押さえるべきポイントは主に3点です。
第1に、定期預金の中途解約ペナルティです。あおぞら銀行の定期預金を満期前に解約した場合、当初約定された高金利は適用されず、預入期間に応じた「中途解約利率」が適用されます。状況によっては解約日時点の普通預金金利すら下回る計算になるケースがあり、「近々使う予定がある資金」を安易に長期定期へ放り込むのは明らかな悪手です。
第2に、他行宛振込手数料の無料化ハードルです。他行のネット銀行では預金残高や取引実績に応じて月数回〜十数回の無料枠が自動付与されるのが通例ですが、あおぞら銀行BANK支店の場合、一定の条件(Visaデビットの利用実績や投資信託残高など)を満たさないと無料回数が獲得しにくい仕様となっています。家賃や習い事の月謝など、頻繁な他行送金を目的とする口座としては不向きと言わざるを得ません。
第3に、店頭窓口との切り離しです。BANK支店はインターネット専用支店であるため、あおぞら銀行の実店舗窓口に行っても通帳発行や各種手続きを受け付けることはできません。すべてのトラブルシューティングや設定変更を自力でオンライン完結できるリテラシーが前提条件となります。
【元本割れ不安の真相】倒産リスクと預金保険制度(ペイオフ)の境界線
あおぞら銀行を語るうえで、避けて通れないのが「倒産リスク」をめぐる懸念です。記憶に新しい2024年2月、同行は米国商業用不動産(CRE)向けノンリコースローンに関する多額の引当金計上を発表し、連結純損益が赤字へ転落、株価が急落する事態に見舞われました。この報道に触れた預金者の間で「あおぞら銀行にお金を預けていて大丈夫なのか」というパニック的な動揺が走った経緯があります。
しかし、金融ジャーナリズムおよび法制度の客観的事実に基づけば、この不安の本質は過剰反応と言えます。結論から言えば、あおぞら銀行の預金は日本の「預金保険制度(ペイオフ)」の完全な対象です。
預金保険法に基づき、万が一あおぞら銀行が破綻するような極限事態が生じたとしても、1金融機関ごとに「預金者1人あたり元本1,000万円までとその利息」は全額法的に保護されます。預金残高が1,000万円以内である限り、同行の株価推移や海外不動産ポートフォリオの焦げ付きが預金者の元本を直接毀損することは原理的にあり得ません。
さらに、同社はその後の経営改革、資本提携やリスク資産のオフバランス化を進め、自己資本比率は自己資本規制の健全基準を上回る水準を回復しています。破綻リスクを過度に恐れて高金利の恩恵を放棄するのは、金融リテラシーの観点から合理的とは言えません。唯一留意すべきは「1つの金融機関に1,000万円を超える資金を一括集中させない」という、資産管理の基本原則を順守することだけです。
【プロの結論】口座開設のメリットと「選ぶべき人・避けるべき人」の判断基準
金融行動経済学の観点から見ると、人間は「わずかな利息の差」を過小評価する一方で、「未知の銀行に対する漠然とした不安」を過大評価するバイアスを抱えがちです。しかし、インフレが進む2026年の日本において、低金利のメガバンク普通預金にお金を眠らせておくことは、実質的な購買力の目減り(インフレリスク)を甘受している状態と同義です。
以上の分析を踏まえ、あおぞら銀行の口座開設および定期預金に向いている人と、慎重になるべき人の明確な選別基準を提示します。
- あおぞら銀行の活用を強く推奨できる人:
・1,000万円以下の無リスク生活防衛資金を、最も有利な条件で保全したい人
・日常的な決済はクレジットカードや電子マネーで完結し、現金の出し入れはゆうちょATMで十分な人
・スマホアプリの多少の無骨さよりも、確実な金利リターン(手取り利息)を最優先する合理主義者 - あおぞら銀行の利用を避けるべき・慎重になるべき人:
・1,000万円を超えるまとまった余剰資金を一括で1つの口座に預け入れたい人(ペイオフ上限超過)
・毎月のように他行口座へ家賃や仕送りなどを手動振込している人(手数料コスト負けのリスク)
・銀行の手続きは対面窓口でスタッフに相談しながら進めたいシニア層やデジタル不慣れな層
【あおぞら 銀行 定期 預金】に関するよくある質問(FAQ)
Q1:あおぞら銀行のBANK支店と、街中にある通常店舗の窓口預金は何が違うのですか?
A1:適用される金利水準とサービス提供チャネルが根本から異なります。高金利で話題となっているのはインターネット専用の「BANK支店」であり、実店舗窓口で定期預金を申し込んだ場合は一般的な店頭金利が適用され、優遇利回りは得られません。また、BANK支店の口座は窓口での手続きを受け付けておらず、アプリやネットからの自己完結が基本となります。
Q2:預金が1,000万円を超えた場合、超過分はどうなりますか?
A2:預金保険制度により法的に保証されるのは「元本1,000万円までとその利息」です。1,000万円を超える部分は、仮に同行が経営破綻した際には同行の財産状況に応じて弁済されるため、一部がカットされるリスクがあります。資産保全を完璧にするためには、預入額を1,000万円以内に抑え、超過分は他行へ分散預金するのが鉄則です。
Q3:定期預金の満期が来たら、資金はどのように処理されますか?
A3:定期預金の作成時に「元利自動継続」「元金自動継続」「満期解約(普通預金への入金)」のいずれかを選択できます。金利上昇局面では、自動継続させずに一度満期解約して普通預金に戻し、その時点で最も条件の良い新キャンペーンや金利を再選定する預金者が増えています。
まとめ:2026年金利ある世界の資産防衛と賢い選択
かつてのゼロ金利政策下では、どの銀行にお金を預けても結果は同じでした。しかし、預金金利に明確な格差が生じた2026年の日本において、「どこに現金を置いておくか」という判断は、立派な資産運用の一環です。
あおぞら銀行BANK支店が提示する定期預金および普通預金の金利は、実店舗を持たない合理的なコスト構造に裏打ちされた正当な競争力の結晶です。中途解約ペナルティや他行振込の手数料体系といった注意点を正しく把握し、ペイオフ上限である1,000万円の範囲内で規律を持って活用すれば、手元資金の安全性を担保しながら最大限のリターンをもたらす強力な資産防衛ツールとなります。漫然と放置していた遊休資金の置き場所を今一度見直し、インフレに負けない賢明なポートフォリオ管理を実践してください。 (出典: あおぞら 銀行 定期 預金(Yahoo!ニュース))
