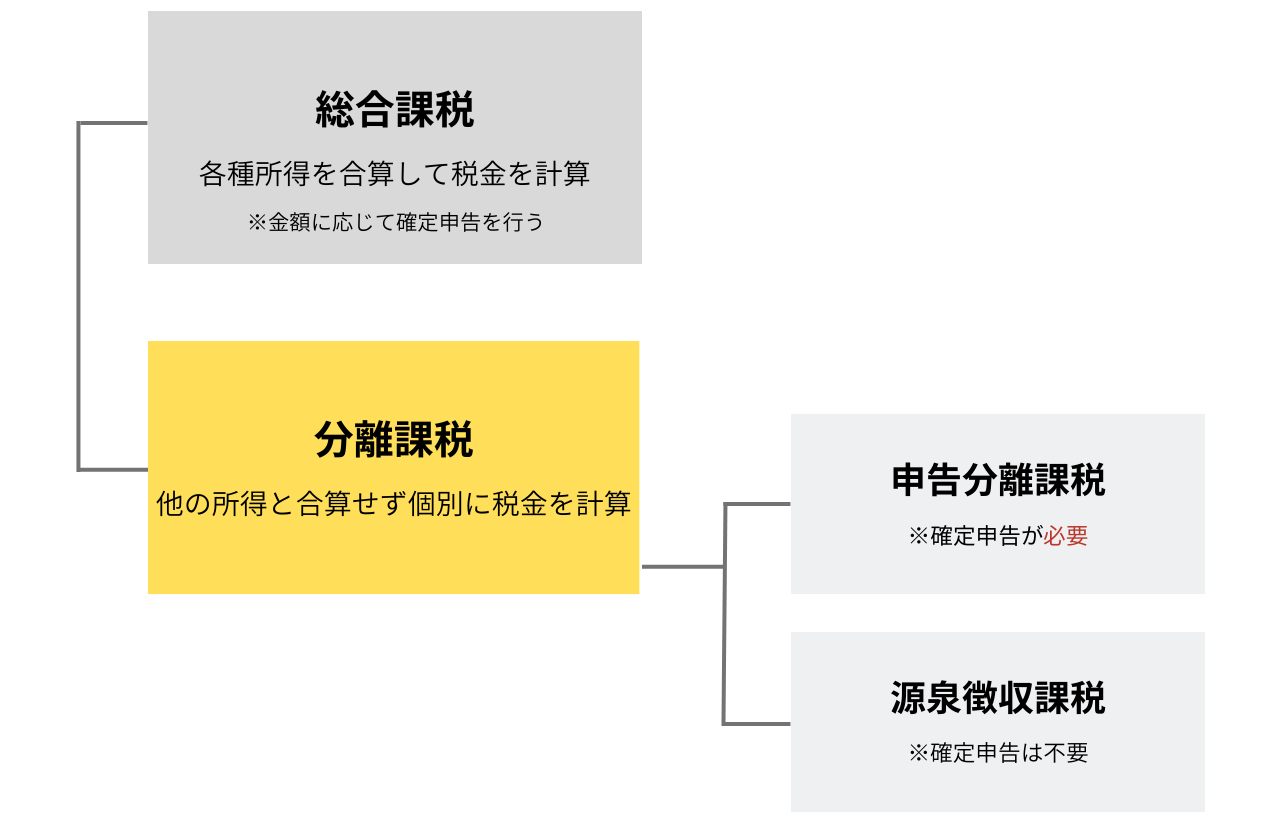
給与収入のほかに株式の売買益や配当金、マイホームや土地の売却益、さらには長年勤め上げた会社の退職金を手にした際、避けて通れないのが税金の計算問題です。日本の所得税制度には、すべての所得を合算して計算する「総合課税」と、特定の所得を切り離して独自の税率で計算する「分離課税」の2本柱が存在します。どちらが適用されるか、あるいは確定申告でどちらの方式を選択するかによって、手元に残る手取り額が数十万から数百万円単位で変わるケースも珍しくありません。
特に2026年現在の税制環境では、新NISAをきっかけに投資を始めた個人投資家の裾野拡大や、副業・資産運用の多様化に伴い、「確定申告をすべきか否か」の判断基準が一段とシビアになっています。一見するとお得に見える税還付の手続きが、思わぬ社会保険料の跳ね上がりを招いて大損を被る事態も多発しています。国税庁や関連省庁の公式データ、税務現場の生の声をもとに、知っておくべき税率のカラクリと実践的な判断基準を論理的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:分離課税は他の所得と合算せず独自の税率で計算する制度であり、累進課税を回避して税負担を一定に抑えられる一方、所得の種類ごとに厳格なルールが存在します。
- 要点2:株式の配当や売却益で安易に申告分離課税を選ぶと、翌年度の住民税や国民健康保険料、医療費自己負担割合が跳ね上がる致命的な落とし穴があります。
- 要点3:不動産売却の長期・短期区分や退職金の特例控除を把握しつつ、暗号資産の税制議論など2026年の最新動向を見据えた選択が家計防衛の成否を分けます。
【基礎から紐解く】分離課税とはどんな制度?総合課税との決定的な違い
日本の所得税法において、個人の所得は性質に応じて10種類(利子、配当、不動産、事業、給与、退職、山林、譲渡、一時、雑)に分類されています。これらを課税するアプローチとして根底にあるのが、総合課税との決定的な違いを理解することです。
総合課税とは、原則として各種の所得を1年間分すべて合算し、その合計額に対して税率を適用する方式を指します。所得が高くなるほど税率が段階的に引き上げられる「超過累進税率」が採用されており、所得税率は5%から最高45%まで、一律10%の住民税と合わせると最大で55%もの税負担が発生します。給与所得や事業所得、不動産賃貸による所得などがこの代表格です。
対して「分離課税」とは、特定の政策的配慮や所得の性質に基づき、他の所得とは合算せずに独自の税率を適用して税額を算出する仕組みです。分離課税にはさらに2つのアプローチがあります。
1つ目は「申告分離課税」です。納税者自身が確定申告書を提出することで税金を納める方式であり、株式の譲渡益や土地・建物の売却益などが該当します。後述する「損益通算」などの恩恵を受けられる反面、自ら書類を作成・申告する手間が生じます。
2つ目は源泉分離課税の仕組みです。所得が支払われる段階で、あらかじめ所定の税率で税金が源泉徴収(天引き)され、その時点で完全に課税関係が終了します。銀行預金の利子所得(利息)などが典型例であり、受け取る側は確定申告をする必要がなく、また確定申告に含めること自体が認められていません。
なぜこのような分離課税が設けられているのでしょうか。国税庁の制度解説によると、例えば土地や建物を売却して数千万円の一時的な利益が出た際、それをすべて給与などと合算して累進税率を適用してしまうと、その年だけ税率が跳ね上がり、手取りが過度に奪われてしまいます。また、リスクマネーの円滑な供給を促すために株式投資への税率を抑えるなど、経済政策上の要請が強く働いている背景があります。
【徹底比較】知らないと大損する税率のカラクリとデータ比較
資産運用や不動産取引で手元に残るキャッシュを最大化するには、各種所得に定められた法定税率と計算構造を客観的な数値で把握しておく必要があります。下表は、主要な所得区分における課税方式と税率の構造を網羅的に比較したデータです。
| 所得の種類 | 課税方式 | 詳細・数値データ(適用税率) | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 給与・事業所得など | 総合課税 | 15%〜55%(累進税率5〜45%+住民税10%) | 高所得者ほど税率が重くなる基本体系。各種控除の活用が必須。 |
| 上場株式等の譲渡益 | 申告分離課税 (または申告不要) | 一律20.315%(所得税15%+復興特別0.315%+住民税5%) | どれだけ巨額の利益を出しても約20%で頭打ち。特定口座なら源泉徴収で完結可能。 |
| 不動産(短期譲渡) | 申告分離課税 | 39.63%(所得税30%+復興特別0.63%+住民税9%) | 所有期間5年以下の売却。投機抑制のため長期譲渡の約2倍の重税が課される。 |
| 不動産(長期譲渡) | 申告分離課税 | 20.315%(所得税15%+復興特別0.315%+住民税5%) | 所有期間5年超の売却。マイホーム売却時は3,000万円特別控除の併用が大きな焦点。 |
| 退職金(退職所得) | 分離課税 (源泉徴収で完結) | 累進税率を適用(ただし控除後の金額をさらに1/2に圧縮) | 税制上もっとも手厚く保護された所得。勤続年数に応じた控除枠が絶大な威力を発揮。 |
上記の数値から明らかな通り、株式譲渡所得の税率20.315%は、どれほど巨額の売却益を得たとしても税率が一定である点に際立った特徴があります。年収3,000万円超の高額所得者であっても、株式の売却益に関しては55%ではなく20.315%で済むため、富裕層の資産形成を加速させる強力なエンジンとなっています。
一方、不動産譲渡所得の分離課税計算においては、「所有期間の境界線」に細心の注意を払わなければなりません。土地や建物を売却した年の1月1日時点で所有期間が5年を超えているか否かによって、「短期譲渡所得(39.63%)」と「長期譲渡所得(20.315%)」に分かれます。保有年数のカウントを数カ月誤って売却時期を前倒ししただけで、納める税金が約2倍に膨れ上がるという計算ミスは、不動産売却現場で後を絶ちません。さらにマイホーム(居住用財産)を売却した場合には、譲渡益から最大3,000万円を差し引ける特別控除特例の適用要件を漏れなく確認する作業が不可欠です。
また、退職所得の分離課税控除は、日本の税制において最も優遇された聖域とも言える仕組みを持っています。退職金は長年の勤続に対する功労報償であり、老後の生活原資であるという観点から、以下の計算式によって課税対象額が劇的に圧縮されます。
課税退職所得金額 =(収入金額 - 退職所得控除額)× 1/2
退職所得控除額は勤続年数が20年以下の場合は「40万円×勤続年数」、20年を超える部分は「70万円×勤続年数」で計算されます。例えば勤続30年の会社員であれば、1,500万円までの退職金には1円も税金がかからず、それを超えた分についてもさらに半分(1/2)に減額された上で分離課税されるため、極めて手厚い防壁が築かれています。
株式投資と配当所得はどっちが得か|損益通算と繰越控除の実務
個人投資家が確定申告期に最も頭を悩ませるのが、配当所得はどっちが得かという選択問題です。上場株式の配当金を受け取る際、投資家には以下の3つの選択肢が与えられています。
1つ目は「確定申告不要制度(源泉徴収20.315%のまま完結)」、2つ目は「申告分離課税(税率20.315%で申告)」、そして3つ目が「総合課税(他の所得と合算して配当控除を適用)」です。
一般に、課税される所得金額(給与所得から各種所得控除を引いた後の金額)が695万円以下の層であれば、総合課税を選択して「配当控除(税額控除)」を適用した方が、所得税の実質負担率が15%を下回るため、所得税単体で見れば有利になります。特に課税所得が330万円以下の層では、所得税率は実質5%程度まで圧縮され、源泉徴収された税金のかなりの部分が還付されます。
しかし、株式の売買で赤字を出している場合には話が全く変わってきます。ここで威力を発揮するのが損益通算と繰越控除のやり方です。
申告分離課税を選択すると、同一年度内に発生した上場株式等の「譲渡損失(赤字)」と「配当金(黒字)」を相殺(損益通算)できます。例えば、A口座で100万円の売却損が出ている年に、B口座で受け取った配当金50万円について申告分離課税を選択して確定申告を行うと、配当金からあらかじめ天引きされていた約10万円の税金(20.315%相当)が全額手元に還付されます。
さらに損益通算を行っても引ききれなかった売却損失は、確定申告を毎年連続して行うことで、翌年以降最長3年間にわたって繰越控除が可能です。翌年以降に株式の売却益や配当金が出た際、過去の赤字をぶつけることで将来の税負担をゼロまたは大幅に減額できるため、投資で損失を出した年こそ申告分離課税を活用した確定申告の手続きを怠ってはなりません。
【実態検証】確定申告で大損?住民税や国民健康保険料への影響と現場のリアル
確定申告で配当控除や損益通算を活用し、「税金が数万円戻ってきた」と喜んだのも束の間、初夏に届いた納付通知書を見て言葉を失う事例が近年急増しています。税務相談の現場やSNS上でも、「還付金で3万円戻ったが、国民健康保険料が9万円も跳ね上がって大赤字になった」「親の扶養から外れて追徴課税された」といった痛切な叫びが散見されます。
この惨劇を引き起こす元凶が、住民税や国民健康保険料への影響です。特定口座(源泉徴収あり)の中で株式の売買や配当の受け取りを行っている限り、その利益は自治体の行政システム上「合計所得金額」にカウントされません。そのため、どれほど巨額の投資利益があっても、住民税や社会保険料の計算基礎には一切跳ね返らない仕組みになっています。
ところが、損失の相殺や還付金目当てで「申告分離課税」や「総合課税」を選んで確定申告書を提出した瞬間、その株式所得は公の「合計所得金額」として合算計上されます。これにより、以下のような深刻な副次的連鎖が発生します。
第一に、自営業者やフリーランス、退職者が加入する国民健康保険料(税)の算定基礎が跳ね上がります。自治体によって料率は異なるものの、増えた所得に対して概ね8〜10%前後の保険料が追加で課されるため、手に入れた還付金を上回る保険料増額に見舞われるケースが後を絶ちません。
第二に、75歳以上の後期高齢者医療制度における医療費の窓口負担割合への影響です。基準となる所得を超えてしまうと、病院窓口での自己負担が本来の1割負担から3割負担(現役並み所得)へ跳ね上がる危険性があります。高齢の親の口座で株式売買を行い、親の確定申告をしたことで通院費が激増するというトラブルは、実務現場における典型的な落とし穴です。
第三に、税法上の扶養控除からの脱落リスクです。配偶者控除や特定扶養控除(大学生の子どもなど)を受けている世帯において、扶養に入っている家族が確定申告によって合計所得金額48万円(給与収入換算で103万円)を超過してしまうと、世帯主側の手厚い扶養控除が剥奪され、世帯全体の税負担が一気に数十万円跳ね上がります。
かつては「所得税は総合課税で還付を受け、住民税は申告不要を選択する」という裏ワザ(課税方式の選択)が可能でした。しかし、税制改正によって所得税と住民税の課税方式一致が完全義務化されました。現在では所得税で確定申告を選べば、住民税や社会保険料側でも自動的に所得として計上される逃げ場のない構造になっています。
一般に知られていない盲点とネットの誤解|暗号資産や2026年税制改正の行方
Webメディアや動画プラットフォーム上には、税金に関する不完全な知識や過去の古い情報が氾濫しており、誤った前提で行動して税務調査で追徴を受ける納税者が少なくありません。ここでは、投資家コミュニティで頻繁に囁かれる誤解の真実と、今後の動向を整理します。
誤解その1:「確定申告をすれば必ず手取りが増える」という神話
「税金は確定申告をすれば戻ってくる」という一知半解な思い込みは極めて危険です。前述した社会保険料の増額に加え、会社員であっても社内の福利厚生(家族手当や住宅手当の支給要件)が「住民税の非課税基準」や「控除対象配偶者」に連動しているケースがあります。書類上の還付金という目先のキャッシュにとらわれ、給与手当の支給停止という実害を被る事態は、まさに近視眼的な判断ミスと言えます。
誤解その2:「暗号資産の利益は申告分離課税で20%になる」という早合点
投資家の間で長年渇望されているのが、暗号資産の申告分離課税化の最新動向です。ビットコインをはじめとする暗号資産取引で得た利益は、現行法制上「雑所得」として総合課税の対象となっており、最大55%の累進課税が適用されます。
日本暗号資産ビジネス協会(JCBA)や金融庁の税制改正要望において、暗号資産を金融商品取引法の対象(金融商品)に位置付け、株式同様の20.315%申告分離課税や損失の3年間繰越控除を認めるべきだという提言が毎年熱心に行われています。一部のネット言論では「法改正で分離課税が実現した」かのような誤認が散見されますが、市場の健全化やマネーロンダリング対策、税収への影響を巡る国会・財務省側の慎重論は根強く、現時点での売却益は依然として最大55%の総合課税で計算しなければなりません。フライング申告は脱税と見なされるリスクを孕んでいます。
2026年税制改正の重要ポイントと今後の潮流
現行の税制体系において注視すべきは、2026年税制改正の重要ポイントとして議論が続く「極めて高い水準の所得に対する追加的負担措置(ミニマムタックス)」の本格運用や、金融所得課税のあり方です。株式の分離課税税率が一律20.315%である結果、年間所得が1億円を超えると実質的な税負担率が低下する、いわゆる「1億円の壁」問題を解消すべく、基準所得から一定の控除額を引いた金額に特別税率を課す仕組みが稼働しています。富裕層に対する金融課税の包囲網は着実に狭まっており、分離課税制度自体の見直し論議は今後も政策論争の中心であり続けます。
【プロの結論】申告分離課税を選ぶべき人・避けるべき人の判断基準
行動経済学の研究において、人間は「確実に得られる小さな利益(数万円の税還付)」に過剰に反応し、「将来発生する不確実な損失(翌年の保険料増額や扶養喪失)」を極端に過小評価する「現在志向バイアス」を持つことが証明されています。確定申告における課税方式の選択ミスは、まさにこの心理的トラップの産物です。
感情的な損得勘定を排除し、論理的・構造的にどちらの道を選ぶべきか、現場の客観的データに基づくチェック基準を策定しました。
申告分離課税を選択すべき人の条件
- 上場株式の売却で年間トータルが赤字(損失)の人:翌年以降3年間の繰越控除を確保するため、確定申告が必須となります。赤字であるため合計所得金額を押し上げる心配もありません。
- 複数の証券口座間で利益と損失が分散している人:A証券の利益とB証券の赤字を損益通算し、払いすぎた源泉徴収税額を取り戻す合理性があります。
- 勤務先の健康保険(組合健保・協会けんぽ)に加入している会社員で、配偶者控除などの枠組みに影響しない高年収層:会社の社会保険料は給与(標準報酬月額)のみで計算されるため、株式所得を確定申告しても健康保険料は1円も上がりません。
確定申告を絶対に避けるべき(源泉分離・申告不要を選ぶべき)人の条件
- 国民健康保険に加入している自営業者・フリーランス・無職の人:確定申告した利益に対して約8〜10%の保険料がダイレクトに上乗せされ、還付金を上回る保険料請求が届くリスクが極めて高くなります。
- 75歳以上の後期高齢者、またはその扶養親族:年間所得の上昇により、医療費窓口負担が1割から3割へ跳ね上がる不可逆なダメージを受けます。
- 親や配偶者の税法上の扶養に入っているパート勤務者や学生:合計所得金額が48万円を超えると扶養から外れ、世帯主側の税負担(所得税・住民税)が跳ね上がって世帯全体の手取りが激減します。
【分離課税とは】に関するよくある質問(FAQ)
Q1:証券会社の「源泉徴収あり特定口座」を使っていれば、確定申告は一切不要ですか?
A1:はい、原則として確定申告は完全に不要です。証券会社が利益が出るたびに自動的に20.315%を天引きして国に納付するため、何の手続きをしなくても脱税になる心配はありません。他の口座との損益通算や過去の損失繰越を行いたい場合にのみ、ご自身の判断で申告分離課税として確定申告を選択することになります。
Q2:会社員の給与所得が退職所得の税額に悪影響を与えることはありますか?
A2:影響しません。退職金に対する税金は完全な「分離課税」であり、同年に得た給与所得やボーナスとは合算されずに完全に切り離されて計算されます。「退職所得の受給に関する申告書」を勤務先に提出していれば、会社が退職所得控除を差し引いた上で正しい税額を源泉徴収するため、確定申告を行う必要もありません。
Q3:株式投資で出た売却損は、マイホーム売却で出た不動産譲渡益と相殺(損益通算)できますか?
A3:相殺できません。同じ申告分離課税であっても、税法上「上場株式等に係る譲渡所得等」と「土地建物等に係る譲渡所得」は厳格にグループ分けされており、異なるグループ間での損益通算は一切認められていません。株式の赤字をぶつけることができるのは、同じ上場株式等の売却益や配当金等に限られます。
まとめ:2026年からの税制変化を見据えた賢い資産防衛
分離課税は、超過累進税率が基本である日本の税制において、投資や事業承継、不動産流動化を後押しするために設計された合理的かつ強力な税率システムです。株式譲渡所得の一律20.315%や退職所得の1/2圧縮課税など、そのメリットは極めて大きく、資産形成のスピードを左右する決定的な要素となっています。
しかし制度の利便性の裏には、住民税や社会保険料の跳ね上がり、扶養控除の喪失といった複雑な制度連動の罠が潜んでいます。目先の数万円の税金還付という部分最適に囚われることなく、世帯全体の社会保険料や翌年度の固定支出を含めた「全体最適」の視点を持つことが肝要です。ご自身の所得構成と加入している保険制度を正しく照らし合わせ、確実なデータに基づいて課税方式を選択していく姿勢が求められます。 (出典: 分離 課税 と は(Yahoo!ニュース))
